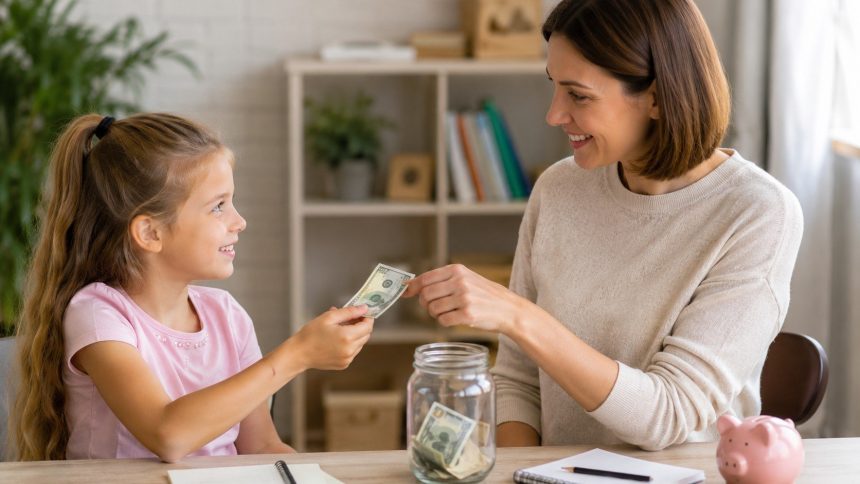
Кишенькові гроші потрібні дитині не для “винагороди за хорошу поведінку”, а для тренування щоденних фінансових рішень, пише редакція ЗОШ. Вони працюють тоді, коли сума зрозуміла, день видачі стабільний, а правила не змінюються після кожної покупки шоколадки, гри чи наліпок.
Для українських родин це питання стало практичним: школа, гуртки, транспорт, перекуси й донати на класні активності давно не живуть окремо від сімейного бюджету. Якщо батьки вже рахують витрати на підготовку до школи, логічно закласти окремий рядок і на кишенькові гроші дитині. Це не має бути велика сума. Важливіші регулярність, межі та право дитини зробити невелику помилку без сімейного скандалу.
“Дитина вчиться поводитися з грошима не з лекції, а з повторюваної ситуації: отримала суму, обрала, витратила, відклала, зробила висновок”.
З якого віку давати кишенькові гроші
Починати можна тоді, коли дитина вже розуміє простий обмін: гроші віддають за товар або послугу, решту потрібно забрати, а одна й та сама сума не може купити все одразу. У більшості дітей така готовність з’являється в молодшій школі, приблизно з 6–8 років. Раніше гроші можуть бути лише ігровим елементом: монети для навчання рахунку, спільна покупка хліба, вибір між двома недорогими товарами.
У 1–2 класі кишенькові гроші краще видавати не на тиждень, а на 1–2 дні. Дитині ще складно планувати довший період, тому тижнева сума часто зникає в перший день. У 3–4 класі вже можна переходити до тижневого формату, а в середній школі — до двотижневого або місячного, якщо підліток показує базову відповідальність.
Гроші не повинні з’являтися в руках дитини раніше, ніж з’явилися правила.
Важливо не плутати кишенькові гроші з оплатою базових сімейних обов’язків. Прибрати власний стіл, скласти речі, допомогти накрити на вечерю — це участь у житті родини, а не підробіток. Оплачувати можна додаткові завдання, які виходять за межі звичайної відповідальності: допомога з дрібним ремонтом, сортування великої кількості речей, окрема робота за домовленістю.
Скільки давати дитині за віком
Єдиної “правильної” суми немає, бо вартість перекусу, проїзду, гуртків і шкільних потреб відрізняється навіть у межах одного міста. Проте сума має бути достатньою для тренування вибору, але не такою великою, щоб кожна помилка ставала дорогою. Для молодшого школяра це гроші на дрібні покупки. Для підлітка — вже частина особистого бюджету.
Орієнтир можна будувати від реальних витрат дитини, а не від абстрактного “усім у класі дають”. Якщо дитина бере їжу з дому, ходить до школи пішки і не має щоденних покупок, сума буде меншою. Якщо після уроків є секція, дорога, вода або перекус, бюджет має враховувати цей маршрут. Схожий підхід корисний і для планування занять: перед записом на гурток доречно оцінити не лише інтерес, а й регулярні витрати, як у матеріалі про те, як допомогти дитині знайти хобі.

| Вік дитини | Зручний формат | На що вистачає | Що контролюють батьки |
|---|---|---|---|
| 6–8 років | 20–50 грн 1–2 рази на тиждень | дрібна покупка, вода, наліпки | безпечність покупок і решта |
| 9–11 років | 80–150 грн на тиждень | перекус, дрібні бажання, накопичення | ліміт солодощів і випадкових витрат |
| 12–14 років | 200–400 грн на тиждень | дорога, їжа, кіно, подарунок другу | великі покупки й онлайн-платежі |
| 15–17 років | частина бюджету на 2–4 тижні | транспорт, зв’язок, дозвілля, одяг частково | фінансові ризики, кредити, підписки |
Це не тарифна сітка, а рамка для розмови. У родині з нижчим доходом суми можуть бути меншими, і це нормально. У родині з вищим доходом не варто автоматично збільшувати дитячий бюджет у кілька разів: надлишок грошей забирає потребу вибирати.
“Кишенькові гроші мають створювати маленький дефіцит. Саме він вчить дитину порівнювати, чекати й відмовлятися від зайвого”.
Як видавати гроші, щоб це працювало
Найгірший формат — давати гроші хаотично: сьогодні після прохання, завтра після сліз, післязавтра як компенсацію за сварку. У такій системі дитина вчиться не планувати, а вибивати ресурс у потрібний момент. Кишенькові гроші мають приходити у визначений день, однаковою сумою і без переговорів біля каси.
Краще одразу домовитися про базові правила:
- коли саме дитина отримує гроші;
- що вона купує сама;
- які покупки потребують дозволу;
- чи можна позичати друзям;
- що робити, якщо гроші закінчилися раніше;
- яку частину бажано відкладати.
Правило “закінчилися — чекаєш наступної видачі” працює тільки тоді, коли йдеться не про їжу, безпеку або дорогу додому.
Для молодших дітей зручна фізична готівка: вона видима, її можна порахувати, розкласти в конверти або баночки. Підлітку вже потрібен досвід із карткою, застосунком банку, лімітами та повідомленнями про списання. Тут варто окремо проговорити онлайн-покупки, ігрові донати, підписки та шахрайські повідомлення. Якщо дитина активна в соцмережах або мріє про власний канал, тема грошей швидко перетинається з рекламою, подарунками й небезпечними контактами; про це ширше йдеться в матеріалі про те, як захистити дитину-блогера.
За що не можна карати грошима
Позбавлення кишенькових грошей часто здається зручним важелем: отримав зауваження — мінус тижневий бюджет, не прибрав кімнату — мінус половина суми. Проблема в тому, що гроші тоді стають не інструментом навчання, а засобом тиску. Дитина починає приховувати витрати, просити в інших дорослих або шукати обхідні шляхи.
Кишенькові гроші не варто забирати за оцінки, настрій, повільність, сором’язливість або конфлікт із братом чи сестрою. Так само їх не слід прив’язувати до любові й схвалення. Можна зупинити видачу лише тоді, коли дитина порушила саме фінансове правило: обманула щодо витрат, взяла чужі гроші, оформила платну підписку без дозволу, свідомо витратила кошти, призначені на дорогу або обід.
- Спочатку фіксується конкретне порушення.
- Потім пояснюється наслідок: тимчасовий менший ліміт, спільний облік витрат, заборона онлайн-платежів.
- Після цього встановлюється дата повернення до звичайного режиму.
- Дитина має розуміти, що правило відновлюється після виправлення поведінки, а не після “вибачення за все”.
“Фінансова відповідальність не виростає зі страху втратити гроші. Вона виростає з передбачуваних правил і права виправити помилку”.
Готівка, картка чи дитячий рахунок
Готівка добре працює на старті. Дитина бачить, що після покупки купюра зникає, а решта не завжди дорівнює очікуванню. Це простий досвід, який складно отримати через безконтактну оплату. Для 6–10 років готівка часто зрозуміліша за картку.
Картка корисна в підлітковому віці, коли дитина їздить містом, купує онлайн або має регулярні витрати поза домом. Але картка потребує правил: ліміт на день, заборона кредитних продуктів, відсутність доступу до карток батьків, окремі налаштування для інтернет-платежів. НБУ у Стратегії фінансової грамотності до 2030 року окремо виділяє дітей і молодь серед груп, для яких фінансова освіта має практичне значення.
Простий поділ бюджету
Для школяра не потрібна складна бухгалтерія. Достатньо трьох “кишень”: витратити зараз, відкласти на бажання, залишити на обов’язкове. Це можуть бути три конверти, три баночки або три віртуальні цілі в банківському застосунку. Головне — не перетворювати систему на щоденний допит.
- “Зараз” — морозиво, дрібні покупки, наліпки, канцелярія не першої потреби.
- “Пізніше” — книжка, навушники, гра, подарунок, похід у кіно.
- “Обов’язкове” — дорога, вода, перекус після гуртка, зв’язок.
Дитина швидше розуміє ціну речей, коли сама відкладає на бажану покупку хоча б частину суми.
У 2023 році Європейська комісія та OECD-INFE опублікували рамку фінансових компетентностей для дітей і молоді. Її логіка проста: дитині потрібні не лише знання про гроші, а й здатність приймати рішення у реальних ситуаціях. Кишенькові гроші якраз створюють такі ситуації в безпечному масштабі.
Типові помилки батьків
Найчастіша помилка — давати гроші без меж, а потім сердитися через витрати. Друга — контролювати кожну покупку так, що дитина не отримує власного досвіду. Третя — порівнювати з іншими дітьми: “у Сашка вже є картка”, “Марійка відкладає краще”, “твій однокласник не витрачає на дурниці”. Такі порівняння не навчають фінансової грамотності, а переносять у гроші сором і конкуренцію.
Окрема зона ризику — шкільні збори, подарунки класу й неформальні платежі. Дитина не має бути посередником у дорослих фінансових конфліктах. Якщо в класі збирають кошти, це питання батьків, прозорості й добровільності, а не дитячого гаманця. Межі таких платежів детально пояснені в матеріалі про батьківський комітет і добровільні внески.
Ще одна помилка — рятувати дитину після кожної імпульсивної покупки. Якщо школяр витратив усю суму на солодощі в понеділок, а в середу просить ще “бо дуже треба”, дорослим складно не втрутитися. Але саме пауза до наступної видачі формує зв’язок між рішенням і наслідком. Виняток — базова безпека, дорога додому, ліки або їжа в ситуації, яку дитина не могла передбачити.
“Батьківський контроль має зменшувати ризики, а не забирати в дитини право навчитися на дрібній невдалій покупці”.
Як пов’язати гроші з сімейним бюджетом
Дитині не потрібно знати всі доходи родини, борги чи дорослі фінансові тривоги. Але їй корисно бачити, що гроші мають напрямки: житло, їжа, навчання, транспорт, здоров’я, дозвілля, заощадження. Це знімає міф, що батьки “просто не хочуть купити”, і переводить розмову в площину вибору.
Раз на тиждень можна коротко обговорити дитячі витрати без моралізаторства. Що сподобалося купити? На що грошей не вистачило? Що можна було відкласти? Яка покупка виявилася зайвою? Такі розмови легко поєднати з плануванням тижня, особливо якщо родина вже користується сімейним календарем для школи, гуртків і побутових справ.
Фінансова розмова має бути короткою, конкретною і без тону ревізії.
Підліткам можна поступово передавати частину реальних витрат. Наприклад, окремий бюджет на мобільний зв’язок, канцтовари, перекуси, подарунки друзям або частину одягу. Якщо гроші закінчилися через необдуману покупку, наслідок має бути в тій самій категорії: доведеться чекати з новою футболкою, обрати дешевший подарунок або відмовитися від частини розваг.
FAQ про кишенькові гроші
Чи треба платити дитині за оцінки?
Ні, оцінки краще не перетворювати на зарплату. Інакше дитина вчиться не пізнавати предмет, а продавати результат дорослим. За навчальні зусилля можна хвалити, допомагати з режимом, організовувати відпочинок, але регулярні гроші за оцінки швидко створюють торг навколо кожного бала.
Що робити, якщо дитина все витрачає одразу?
Суму не варто одразу збільшувати. Краще скоротити період видачі: замість грошей на тиждень давати на два дні, а потім поступово повертатися до довшого планування. Для молодших дітей працюють конверти або баночки з підписами. Для підлітків — ліміт на картці й короткий розбір витрат наприкінці тижня.
Чи можна давати гроші наперед?
Разові аванси можливі, але не як постійна практика. Якщо дитина просить гроші наперед, потрібно записати суму й дату, коли наступна видача буде меншою. Так з’являється досвід позики без небезпечних кредитних звичок. Для молодших школярів аванси краще не використовувати.
Чи має дитина звітувати за кожну гривню?
Ні, якщо йдеться про звичайні кишенькові гроші. Повний звіт потрібен лише для цільових сум: дорога, обід, покупка для школи, подарунок від класу. Особистий бюджет має залишати простір для самостійності, інакше фінансова грамотність для дітей перетворюється на контроль дорослих.
Яка головна мета кишенькових грошей?
Мета не в тому, щоб дитина “не просила”. Мета — навчити її вибирати, чекати, рахувати, відкладати й говорити про гроші без сорому. Добре налаштовані кишенькові витрати школяра зменшують імпульсивність і дають дитині перший безпечний досвід особистого бюджету.
Більше практичних матеріалів про навчання, виховання, здоров’я та щоденні справи родини читайте у наступному матеріалі: Звіт роботи учнівського самоврядування за рік: зразок, структура та показники